29 octobre 2026
Dans beaucoup d’usines, le coût de non-qualité (CNQ) est payé sans être vraiment identifié. Une partie est tracée, selon le...
Une solution d’intelligence artificielle sur mesure pour optimiser la gestion de votre industrie
Vous avez un projet ? Parlons-en !
Dans beaucoup d’usines, le coût de non-qualité (CNQ) est payé sans être vraiment identifié. Une partie est tracée, selon le niveau de déclaration en atelier : rebuts saisis dans l’ERP, bons de retouche, réclamations enregistrées. Une autre se dilue dans des postes : consommations matière, heures de main-d’œuvre, niveau des stocks.
Selon l’AFNOR (2023), 91 % des décideurs interrogés jugent la mesure des coûts de non-qualité nécessaire, voire indispensable. Mais seuls 67 % la pratiquent réellement, et 40 % définissent systématiquement un plan d’action lorsque les objectifs ne sont pas atteints.
Or mesurer, c’est se donner les moyens d’agir : on ne réduit que ce que l’on a chiffré. Le blocage n’est donc pas de savoir pourquoi mesurer, mais comment s’y prendre.
Cet article vous propose d’évaluer votre coût de non-qualité, avec un focus sur les quatre postes pouvant constituer le coût de non-qualité, et comment passer d’une logique de correction à une logique de prévention, notamment grâce à la vision par ordinateur.
Combien vous coûte réellement votre non-qualité ?
Estimez en quelques minutes le coût annuel de vos défauts et le potentiel d’économie d’un contrôle qualité automatisé.
Le CNQ (coût de non-qualité) se définit comme l’écart entre le coût théorique d’une production sans défauts et le coût réellement supporté du fait des non-conformités. Il ne se limite pas aux pièces rebutées : il englobe l’ensemble des ressources consommées pour corriger et subir les conséquences d’une qualité défaillante.
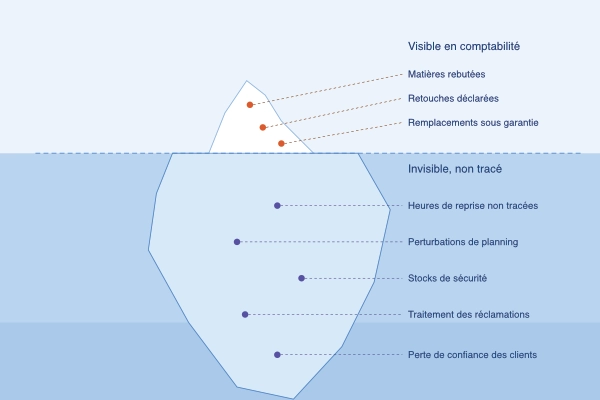
On le représente souvent comme un iceberg. La partie émergée regroupe les coûts visibles en comptabilité : matières rebutées, retouches déclarées, remplacements sous garantie. La partie immergée, bien plus volumineuse, regroupe les heures de reprise non tracées, les perturbations de planning, les stocks de sécurité, le temps passé à traiter les réclamations et la perte de confiance des clients.
Il faut aussi distinguer deux notions. L’AFNOR sépare la non-qualité (les non-conformités du produit) de la non-performance (les lacunes de pilotage). Cette distinction évite de tout mélanger dès le départ.
Au sens strict, le CNQ correspond aux coûts de défaillance, c’est-à-dire aux coûts d’échec interne et d’échec externe :
CNQ = coûts d’échec interne + coûts d’échec externe
Taux de CNQ = CNQ ÷ chiffre d’affaires × 100
Prenons une ligne qui produit 500 000 pièces par an, avec un coût de revient de 4 € par pièce et un chiffre d’affaires de 6 M€.
| Poste | Hypothèse | Coût annuel |
|---|---|---|
|
Rebuts (échec interne) |
2 % de rebut, soit 10 000 pièces × 4 € |
40 000 € |
|
Retouches (échec interne) |
3 % de pièces retouchées, 4 min chacune, soit 1 000 h × 45 €/h |
45 000 € |
|
Réclamations clients (échec externe) |
40 réclamations × 500 € de traitement et d’avoir |
20 000 € |
|
CNQ mesuré |
|
105 000 € |
Le taux de CNQ atteint ici 1,75 % du chiffre d’affaires. Ce chiffre reste un minimum : il n’intègre ni les arrêts de ligne, ni les retards de livraison, ni l’impact sur l’image. D’où l’intérêt de commencer par un périmètre restreint et d’enrichir la mesure progressivement.
Le modèle PAF (Prévention, Appréciation, Défaillance), popularisé par Armand Feigenbaum, répartit les coûts de la qualité en quatre postes. Les deux premiers sont des coûts d’obtention de la qualité : on les engage pour éviter les défauts ou les détecter. Les deux derniers constituent le coût de non-qualité proprement dit : ils sont subis lorsque le défaut a eu lieu.
Suivre ces postes en parallèle permet de savoir si l’on dépense au bon endroit.
| Poste | Nature | Exemples | Fait partie du CNQ ? |
|---|---|---|---|
|
Prévention |
Coût d’obtention |
Formation, maintenance, AMDEC |
Non |
|
Évaluation |
Coût d’obtention |
Contrôles, audits, métrologie |
Non |
|
Échec interne |
Coût de défaillance |
Rebuts, retouches, arrêts |
Oui |
|
Échec externe |
Coût de défaillance |
Retours, garanties, pénalités |
Oui |
Ce sont les dépenses engagées pour empêcher l’apparition des défauts : formation des opérateurs, maintenance préventive, AMDEC, qualification des fournisseurs, contrôle amont. Ils sont maîtrisés et planifiés. C’est aussi le seul poste dont l’augmentation fait mécaniquement baisser les autres.
Ils correspondent à la détection des défauts avant livraison : contrôles en cours et en fin de production, audits, métrologie, étalonnage des instruments. Ils ne suppriment pas les défauts, ils les repèrent. Un contrôle manuel et systématique pèse lourd sur ce poste, d’où l’intérêt de l’automatiser.
Ce sont les coûts des défauts détectés avant que le produit ne quitte l’usine : rebuts, retouches, déclassements, arrêts de ligne, tri, heures de reprise. Une partie est visible en comptabilité (matières perdues), l’autre est diffuse (temps de reprise, perturbation de la planification). Nous verrons plus bas comment la détection automatisée agit sur ce poste.
Ils apparaissent quand le défaut atteint le client : retours, garanties, réclamations, pénalités contractuelles, rappels de produits, perte de clients et atteinte à l’image. C’est le poste le plus coûteux par défaut, et le plus difficile à chiffrer, car la dégradation de la confiance échappe le plus souvent aux systèmes de suivi.
L’ordre logique est simple : mesurer d’abord, agir puis prévenir, en s’appuyant sur des outils qui déplacent la détection au plus près de la production.
Inutile de viser la précision absolue dans un premier temps: un indicateur stable et partagé chaque mois vaut mieux qu’une étude exhaustive jamais actualisée. Suivez en priorité :
Pour démarrer, un tableur suffit pendant les trois premiers mois, sur une seule ligne de production ou un produit à fort volume.
Le contrôle qualité en bout de ligne arrive trop tard : lorsqu’un défaut est repéré, les pièces non conformes ont déjà été produites, parfois en série. Ce contrôle relève de l’évaluation, pas de la prévention.
La vision par ordinateur déplace la détection au plus près du poste de production. Entraînée avec seulement quelques images (on parle d’IA frugale), elle identifie les anomalies dès leur apparition et permet d’intervenir sur la cause avant qu’elle ne génère des rebuts. Le contrôle cesse d’être un filtre en aval pour devenir une action préventive.
L’effet se répartit sur plusieurs postes :
Pour juger de l’orientation de vos dépenses, vous pouvez suivre un ratio simple, que nous proposons ici comme indicateur de pilotage : le ratio d’investissement préventif, soit le budget de prévention divisé par les coûts de correction (rebuts, retouches, pénalités). Un ratio inférieur à 1 indique que vous dépensez davantage à corriger qu’à prévenir : c’est le signal qu’il existe une marge pour réorienter le budget vers la prévention.
Chiffrez le potentiel d’économie de votre ligne
Dans beaucoup d’usines, le coût de non-qualité (CNQ) est payé sans être vraiment identifié. Une partie est tracée, selon le...
Catégories d'article
Nos solutions d'intelligence Artificielle au service de votre industrie
Commencez par un périmètre restreint : une ligne de production, un produit à fort volume, ou un processus connu pour ses rebuts. Listez les coûts directement observables : matières rebutées, heures de retouche, contrôles supplémentaires. Attention à distinguer la non-qualité (non-conformités produit) de la non-performance (perte de temps, pilotage), ce qui évite de tout mélanger dès le départ (AFNOR, 2023, Les coûts de la non-qualité dans l’industrie). Un tableur suffit pour commencer, l’objectif étant d’établir un ordre de grandeur fiable.
Suivez le taux de rebut et le taux de retouche, exprimés en heures et en euros. Ajoutez le coût des contrôles et des pénalités clients éventuelles. Le TRS complète utilement la vision en reliant qualité et disponibilité des équipements. L’objectif est de capter la tendance : un indicateur stable et partagé mensuellement vaut mieux qu’une étude exhaustive jamais actualisée.
La prévention doit être présentée comme un investissement, pas comme une dépense. Calculez le ratio entre le budget de prévention et les coûts de correction constatés. Un ratio inférieur à 1 montre que vous dépensez davantage à corriger qu’à prévenir.
L’IA frugale, entraînée avec quelques images seulement, automatise la détection de défauts en amont des postes de contrôle manuels, voir directement au poste en auto-contrôle par l’opérateur. Cela permet de réduire les rebuts en identifiant les anomalies dès leur apparition, et capitalise l’expertise. La vision par ordinateur transpose le contrôle qualité en action préventive.
Il n’existe pas de valeur de référence universelle : le taux dépend du secteur, du périmètre mesuré et de la part cachée prise en compte. À titre indicatif, 80 % des entreprises interrogées par l’AFNOR en 2023 situent leurs CNQ entre 0 et 5 % du chiffre d’affaires. Le plus utile reste de comparer votre taux à lui-même, mois après mois.
Combien vous coûtent vos rebuts, retouches et retours clients ? Calculez-le en quelques minutes avec notre simulateur de coût de non-qualité, puis parlons des gains possibles avec le contrôle par vision.